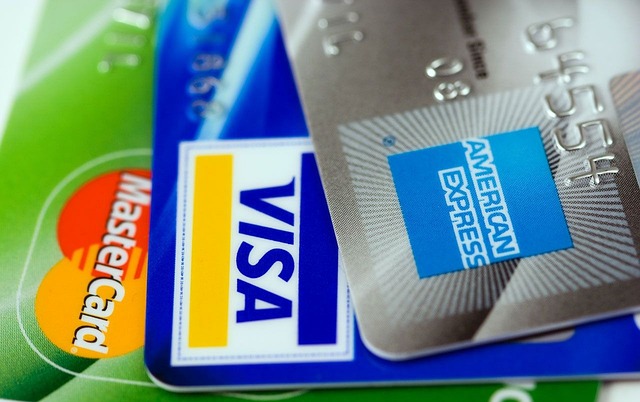
クレジットカードは、国内だけでも数百種類が発行されています。比較サイトのランキングを見ても「おすすめ第1位」のカードはサイトごとに違い、結局どれを選べばいいのか分からなくなってしまう——これは多くの人がつまずくポイントです。
実は、すべての人にとっての「最強の1枚」は存在しません。年間の支出額、よく使う店、旅行の頻度、貯めたいポイントの種類によって、最適解は変わるからです。大切なのは、他人のランキングではなく、自分の生活に照らして選ぶための「判断軸」を持つこと。
この記事では、クレジットカードを選ぶときに必ず確認すべき7つのポイントを、優先順位をつけて解説します。読み終えるころには、比較サイトの情報を自分の基準でふるいにかけられるようになるはずです。
選び方の大前提「自分の支出」を先に把握する
カードを比較する前に、まずやっておきたいのが自分の支出構造の把握です。ここを飛ばして商品比較から入ると、スペックの数字に振り回されてしまいます。
直近3か月ほどの銀行明細や家計簿を見て、次の3点をざっくり確認してみてください。
- 月間の決済総額:カードに集約できそうな支出はいくらか(家賃・食費・光熱費・通信費・サブスクなど)
- 支出の偏り:特定のコンビニ、スーパー、ECサイト、ドラッグストアなどに集中していないか
- 年間の特殊支出:旅行、帰省、家電の買い替え、車検など、まとまった支払いがあるか
たとえば月10万円をカードで支払う人にとって、還元率0.5%と1.0%の差は年間6,000円です。一方、月2万円しか使わない人なら差額は年1,200円にとどまります。同じ「還元率の差」でも、支出額によって重要度は変わるのです。
ポイント1:年会費が支出に見合っているか
最初に確認すべきは年会費です。判断基準はシンプルで、「年会費以上のリターンを確実に得られるか」に尽きます。
- 年会費無料:初めての1枚、支出額が少なめの方、サブカードに最適。持っているだけならコストゼロ。
- 条件付き無料:「年1回でも利用すれば無料」「年間○万円以上の利用で翌年無料」など。条件を満たせるか事前に確認を。
- 有料(数千円〜数万円):付帯保険、空港ラウンジ、優待などが充実。使いこなせる人にはむしろ割安。
有料カードを検討するときは、「年会費 ÷ 想定利用額」で実質的な負担率を計算してみましょう。年会費11,000円のカードでも、年間200万円使って還元率が0.5%上がるなら、増える還元は10,000円。ここに空港ラウンジや保険の価値を加えて、元が取れるかを判断します。
ポイント2:還元率と「ポイントの出口」
還元率は0.5%が一般的な水準、1.0%以上なら高還元と言われます。ただし数字だけを追うのは危険です。確認すべきは次の3点です。
① 基本還元率:どこで使っても適用される率。日常の支出全体に効いてきます。
② 特約店・優遇条件:特定の店舗やサービスで還元率が数倍になる仕組み。自分がよく使う店が対象かどうかが鍵です。
③ ポイントの出口(使い道):ここが最も見落とされます。貯まったポイントを、支払い充当、他社ポイント・マイルへの交換、商品交換のどれで使えるのか。有効期限は何年か。交換単位が大きすぎて使いにくくないか。使い道のないポイントは、還元率がいくら高くても価値が目減りします。
実質価値を比べるなら、「還元率 × ポイントの交換レート」で考えるのが正確です。1ポイント=1円で支払いに充てられるポイントと、商品交換で実質0.5円相当にしかならないポイントでは、同じ還元率でも実力が倍違います。
ポイント3:よく使う店・サービスとの相性
支出の偏りが大きい人ほど、この項目の優先度が上がります。
- コンビニ・スーパーをよく使う → 対象店舗でのタッチ決済優遇があるカード
- ネット通販が中心 → そのECサイト系列のカード
- 通信費が大きい → 契約中の通信キャリア系カード
- 電車・バス通勤 → 交通系ICへのオートチャージでポイントが付くカード
- 車移動が多い → 給油やETC利用で優遇があるカード
「還元率1.5%だが自分の使う店が対象外」より、「基本0.5%でも毎日行くスーパーで2.0%」のほうが、年間の獲得ポイントは大きくなるケースがよくあります。ランキング上位のカードより、自分の生活動線に合ったカードを優先しましょう。
ポイント4:国際ブランドの選択
VISA、Mastercard、JCB、American Express、Diners Clubが主な国際ブランドです。国内利用が中心ならどれでも大きな不便はありませんが、次の観点で選ぶと失敗しません。
- 加盟店数を重視する / 海外でも使う → VISAまたはMastercard
- 国内の優待や日本語サポートを重視 → JCB
- 付帯サービスやステータス性を重視 → American Express、Diners Club
2枚目を作るときは、1枚目と別のブランドにしておくのが定石です。オンライン加盟店やシステム障害でどちらかが使えない場面でも、もう1枚で対応できます。
ポイント5:付帯保険とサービスの中身
旅行や高額な買い物が多い方は、付帯保険の内容を確認しましょう。
- 海外旅行傷害保険:カードで旅行代金を支払わなくても適用される「自動付帯」と、支払いが条件の「利用付帯」があります。補償額だけでなく、この条件と、実際に使う機会が多い「傷害治療費用」「疾病治療費用」の上限額を必ず確認してください。
- ショッピング保険(動産総合保険):カードで購入した商品の破損・盗難を一定期間補償。高額家電を買う予定があるなら有効です。
- その他:空港ラウンジ利用、レストラン優待、ETCカードの無料発行、家族カードの発行条件など。
「付いている」ことよりも「自分が使うか」が判断基準です。年に1度も飛行機に乗らない人にとって、ラウンジ特典に価値はありません。
ポイント6:発行スピードと申込条件
急ぎでカードが必要なら、デジタルカード(カード番号が即時発行され、スマホ決済にすぐ登録できるタイプ)に対応しているかを確認しましょう。最短即日〜数日で使い始められるカードもあります。
また、申込条件も見落とせません。年齢制限、学生可否、本人収入の要否、対象地域などはカードによって異なります。条件を満たさないまま申し込んで否決されると、その履歴は一定期間残る為、短期間に何枚も申し込むのは避けるべきです。
ポイント7:管理のしやすさ(アプリ・明細・通知)
意外と満足度を左右するのが、日々の使い勝手です。
- 利用のたびにプッシュ通知が届くか(不正利用の早期発見に直結)
- 明細がアプリで即座に反映されるか
- 家計簿アプリと連携できるか
- 利用可能枠の変更や一時停止がアプリで完結するか
- 問い合わせ窓口が使いやすいか
還元率の0.1%差より、こうした機能のほうが実生活の満足度に効いてくることは少なくありません。
タイプ別・優先順位の目安
- 初めての1枚:年会費無料 → 管理のしやすさ → 基本還元率
- 家計を最適化したい:よく使う店との相性 → ポイントの出口 → 基本還元率
- 旅行・出張が多い:付帯保険 → ラウンジ等の特典 → 国際ブランド
- サブカードを追加:1枚目と違う国際ブランド → 1枚目が弱い分野を補う特約店
よくある質問
Q. 何枚くらい持つのが適切ですか?
A. メイン1枚+サブ1枚の計2枚が、多くの人にとって管理しやすい枚数です。メインに支出を集約するとポイントが貯まりやすく、サブは国際ブランドを分けておくことで、決済できない場面や紛失時のリスクに備えられます。枚数が増えるほど明細確認や年会費の管理が煩雑になるため、目的のない追加は避けましょう。
Q. 同時に複数枚を申し込んでも大丈夫ですか?
A. 短期間に複数のカードを申し込むと、審査で不利に働くことがあります。申込情報は信用情報機関に一定期間記録され、「資金繰りに困っているのでは」と見なされる可能性があるためです。申し込みは1枚ずつ、間隔をあけて行うのが無難です。
Q. 還元率が高いカードを選べば間違いないですか?
A. 必ずしもそうとは限りません。還元率の高さが特定条件下でのみ適用されるケースや、貯まったポイントの使い道が限られているケースがあります。基本還元率・優遇条件・ポイントの出口の3点をセットで確認してください。
Q. 途中でカードを乗り換えても問題ありませんか?
A. 問題ありません。ただし解約前に、ポイントの残高、公共料金やサブスクの支払い登録、家族カードやETCカードの扱いを整理しておく必要があります。新しいカードが手元に届き、支払い先の変更が完了してから解約するのが安全です。
まとめ
クレジットカード選びで大切なのは、ランキングの順位ではなく、①年会費、②還元率とポイントの出口、③よく使う店との相性、④国際ブランド、⑤付帯保険とサービス、⑥発行スピードと申込条件、⑦管理のしやすさという7つの軸で、自分の支出に照らして判断することです。
まずは直近3か月の支出を眺めるところから始めてみてください。自分の支出構造が見えれば、どのポイントを優先すべきかは自然と決まります。なお、年会費や還元率、付帯サービスの条件は改定されることがあるため、申し込み前には必ずカード会社の公式サイトで最新情報を確認しましょう。
クレジットカードの仕組みについては、以下で詳しく解説しています
コメント